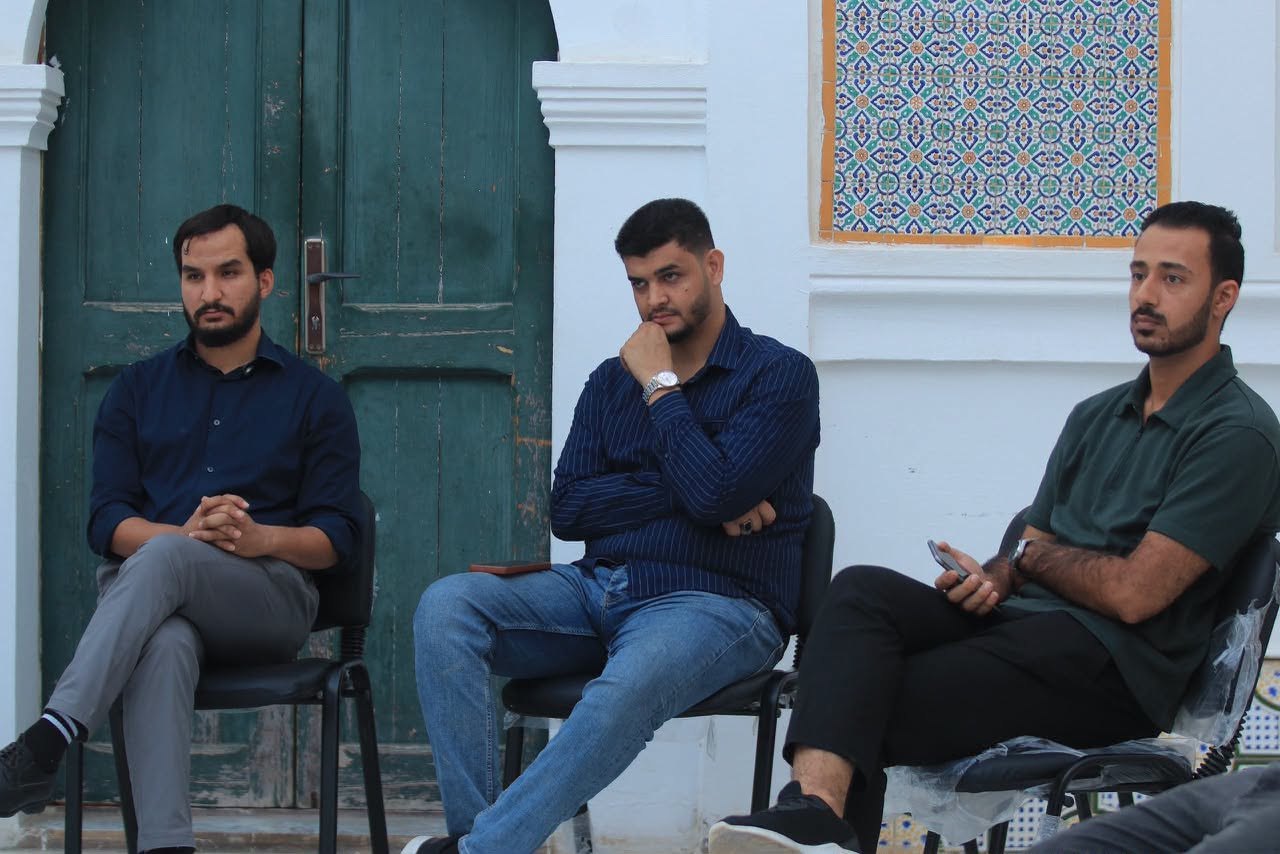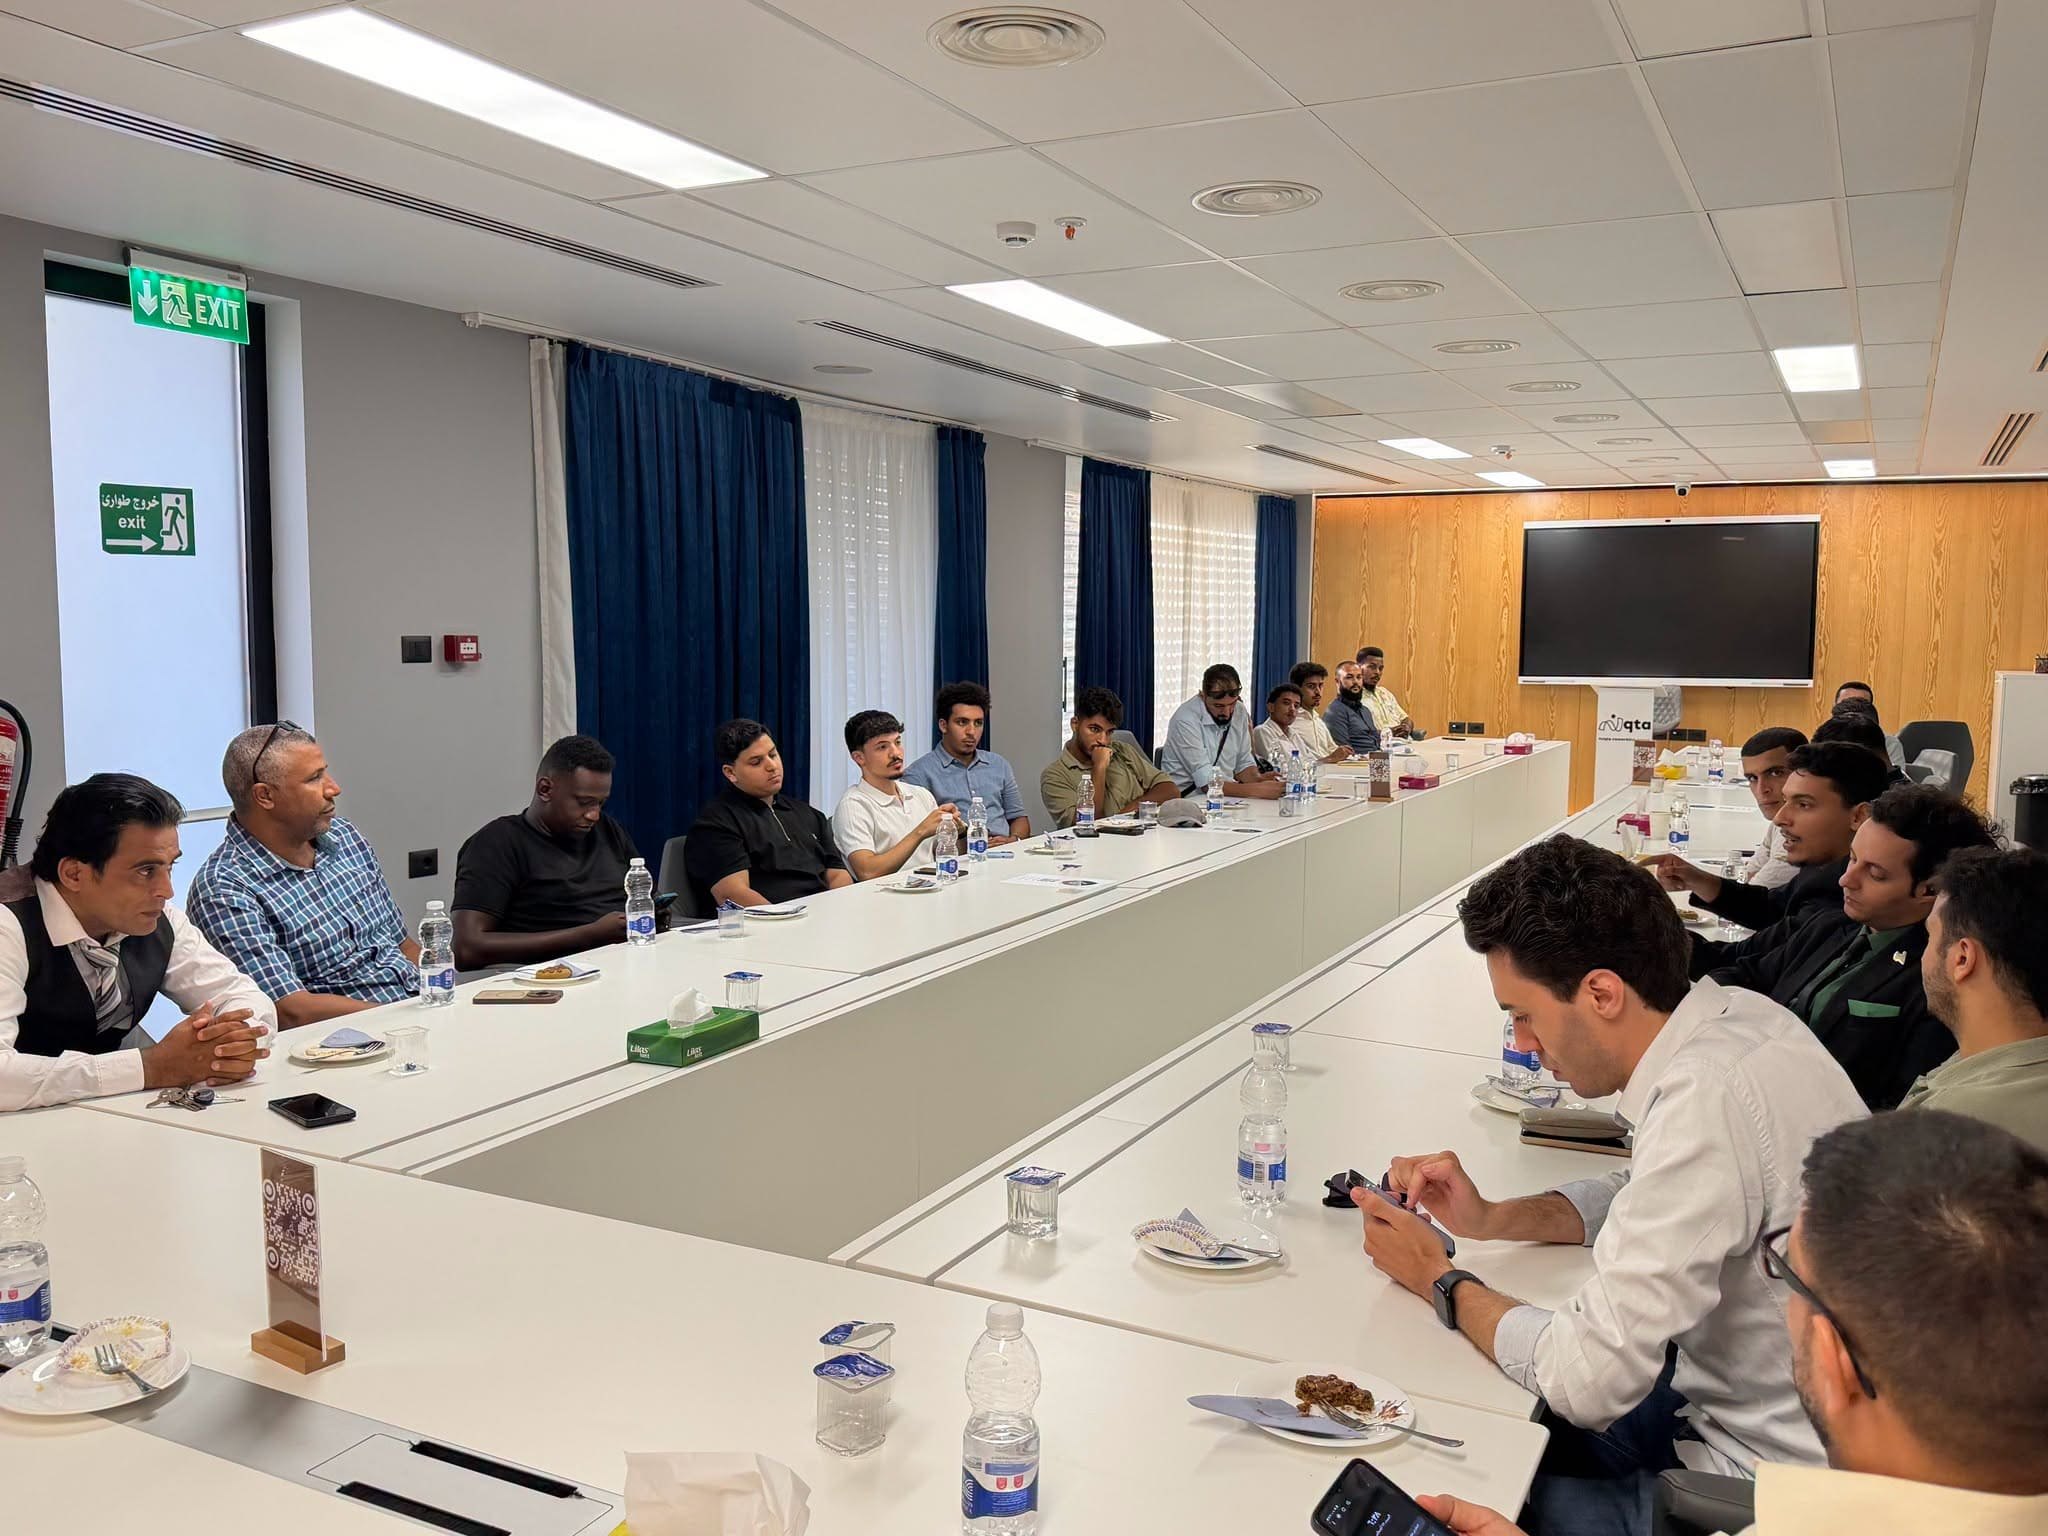
تابعت تعليقات كثيرة خلال الأيام الماضية حول مداخلتي بالصالون السياسي و الثقافي لحزب السلام والازدهار بعد المحاضرة التي قدمها السيد شعبان الحبلوص المستشار بوزارة المالية وذلك بتاريخ السبت الموافق 26 ابريل 2025 وقد كان الجزء الذي تركزت عليه التعليقات هو المتعلق بموضوع سلطة التوقيع …
تابعت تعليقات كثيرة خلال الأيام الماضية حول مداخلتي بالصالون السياسي و الثقافي لحزب السلام والازدهار بعد المحاضرة التي قدمها السيد شعبان الحبلوص المستشار بوزارة المالية وذلك بتاريخ السبت الموافق 26 ابريل 2025 وقد كان الجزء الذي تركزت عليه التعليقات هو المتعلق بموضوع سلطة التوقيع الأول للمراقب المالي على الصكوك بكافة الجهات العامة مع عدم وجود ما يؤيد ذلك في أحكام قانون النظام المالي للدولة وتعديلاته ولائحة الميزانية والحسابات والمخازن وتعديلاتها، وكذلك مدى أحقية المراقب المالي في إيقاف الصرف، فضلا عن التوسع في دور المراقب المالي نتيجة سيادة عرف خارج ما حددته التشريعات النافذة، مما جعله عملياً صاحب القرار التنفيذي الأول بالجهات العامة دون أن يكون مسئولا أو مسائلاً على تحقيق أهدافها، مما أبعده عن الهدف الرئيسي لوظيفته الرقابية في الأساس، وأنتج عبر السنوات تعقيداً غير مبرر في الإجراءات المالية وحد من كفاءة الأداء، وللأسف لم يحد من الفساد كما كان مستهدفا، بل زاده توسعاً وتجذراً.
أولاً: الجوانب التشريعية:
يعتبر قانون النظام المالي للدولة الصادر في سنة 1967 وتعديلاته، ولائحة الميزانية والحسابات والمخازن الصادرة في سنة 1968 وتعديلاتها، هما الأساس المرجعي للعمل المالي في الدولة الليبية. لقد وردت الأحكام الخاصة بالرقابة على التحصيل والصرف في الباب الرابع من القانون المشار إليه وتحديداً في المواد 20،19،18، وهي التي تناولت الأسس الخاصة بعمل المراقب المالي، وجاءت تفاصيلها في المواد 174،155،128،124،115،113،40،37،26،25،24،23،22،19،18مكرر،198 من لائحة الميزانية والحسابات والمخازن، وتأسيساً على ما ذكر تجدر الإشارة إلى الآتي:
- لا يوجد في القانون واللائحة المشار إليهما ما يعطي الحق للمراقب المالي بالأمر بالصرف أو التوقيع على الصكوك.
- حددت المادة 19 من القانون المشار إليه حالات امتناع المراقب المالي عن التأشير على أي إذن أو أمر بصرف مبلغ، ومع ذلك أجازت نفس المادة للوزير المختص أن يأمر بالصرف في جميع الأحوال إذا ثبت له أن الامتناع من المراقب المالي عن التأشير على إذن أو أمر الصرف على غير أساس.
- حددت المادة (18) من اللائحة المشار إليها المختصين بالأمر بالصرف، وهم وكلاء الوزرات ورؤساء المصالح ومن في حكمهم، وليس من بينهم المراقب المالي.
- حددت أحكام المادة (113) من يكون له حق التوقيع على الصكوك، ولم يذكر المراقب المالي من بينهم، وبالرجوع للمادة (18) من اللائحة المشار إليها يمكن استنباط أن قرار وكيل الخزانة لشؤون الميزانية والحسابات سيختار من بين المذكورة صفاتهم في المادة (113).
- تناولت أحكام المواد ( 20،19،18) من القانون المشار إليه، والمواد25،24،23،22،19 26، 128، 174مكرر، من اللائحة، الاختصاصات التفصيلية للمراقب المالي وهي في مجملها اختصاصات رقابية وليس من بينها التوقيع على الصكوك الذي يعتبر إجراءً تنفيذياً.
- المادة (155) من اللائحة المشار إليها منحت اختصاصات المراقب المالي وغيرها من الاختصاصات المتعلقة بالتحصيل والصرف لأحد أعضاء البعثة الدبلوماسية لا تقل درجته عن سكرتير أول ويصدر بتعيينه قرار من رئيس البعثة. وبالتالي قد يفهم من سياقها بأنه لا حاجة لوجود مراقب مالي بالسفارات والبعثات الدبلوماسية الليبية في الخارج!!
- أحكام المادة (198) من اللائحة المشار إليها أجازت أن تمسك بعض الجهات الحكومية حساباتها بنفسها بدون مراقب مالي، ويحددها قرار من وزير الخزانة بعد أخذ رأي ديوان المحاسبة وتتبع تلك الجهات الأنظمة المحاسبية والعمليات المالية التي تصدر إليها من وكيل وزارة الخزانة.
مما تقدم بيانه يتضح أن توقيع المراقب المالي على الصكوك يعتمد على عرف سائد منذ حوالي 31 سنة، وهو تفويض إداري وليس نص قانوني صريح، وبذلك لا يملك حق التوقيع على الصكوك تلقائياً بموجب القانون ولائحته التنفيذية.
وبالنظر إلى المواد المشار إليها في القانون واللائحة التنفيذية يتضح أن عمل المراقب المالي هو مزيج بين الرقابة المالية السابقة واللاحقة على العمليات المالية لضمان التزامها بالتشريعات النافذة والتدقيق الإداري والمحاسبي وليس له القيام بأي إجراءٍ تنفيذيٍ.
والفصل هنا بين الدور الرقابي والتنفيذي كان واضحاً في عقل المشرع ومقاصد التشريع، وهو ما يجب أن يكون، إلا أن الانحراف الذي شاب الممارسات وحولها إلى أعراف سائدة لعقود متتابعة، هو ما أدى إلى حالة الخلط التي أوجدتها تلك الممارسات والتي يتناقض بعضها مع فلسفة التشريعات المالية المعمول بها.
إن خلط الممارسات التنفيذية ضمن مهام المراقب المالي(الرقابية) جعله جزءاً من العملية التنفيذية وأربك انسياب العمل في المؤسسات الحكومية فضلاً عن تسلل الفساد وانتشاره، فالسلطة المطلقة التي يجتمع فيها التنفيذ والرقابة حتماً ستكون مفسدة مطلقة.
فالعمل الرقابي الفعال يقتضي الفصل بين من يأمر بالصرف ومن يعد الاجراء ومن يراجعه ويعتمده وينفذه.
ثانياً: هل آن الأوان لتطوير النظام المالي والاقتصادي الليبي، وتطوير أنظمة وتشريعات الرقابة المالية المستخدمة والتي فشلت خلال ستة عقود وما زلنا نصر على استخدامها؟ لماذا ازداد الفساد خلال العقود الستة الماضية بالرغم من زيادة التشريعات والمؤسسات الرقابية خلال ذات الفترة؟ ألم يصل الفساد إلى درجات غير مسبوقة وصفها أحد المبعوثين الأمميين بالنهب، وبينتها التقارير الدولية بتصنيف ليبيا في أسوأ التصنيفات في مؤشرات الفساد، وأوضحتها تقارير الأجهزة الرقابية السنوية خاصة الصادرة عن ديوان المحاسبة التي تقترب سنوياً من ألف صفحة وتجاوزت ذلك في بعض السنوات؟! وقضايا الفساد التي تعج بها المحاكم والنيابات!
لعله حان الوقت لتغيير جذري للنظام المالي والنموذج الاقتصادي السائد، وإعادة الهيكلة الشاملة لتحقيق الشفافية والحوكمة وعدالة الفرص والتنويع واستدامة النمو والتنمية، وتغيير دور الدولة نحو التنظيم وشبكة الأمان الاجتماعي، ليقود القطاع الخاص الأدوار التنفيذية والخدمية وفق تشريعات وتنظيمات واضحة تمنع الاحتكار، وتعزز المنافسة، وتوفر فرص عادلة، وتفتح فرص عمل مناسبة لاستيعاب قوة العمل المعطلة بأنواع البطالة المباشرة والمقنعة.
ثالثا: إن طرح هذه القضايا والموضوعات العامة الغرض منه هو التنبيه لتصحيح الأوضاع وليس نقداً موجهاً لجهة أو فئة أو شخص أو أشخاص بعينهم.
نحن نتطلع إلى أن نتجاوز مراحل الاخفاق بروح وطنية جادة تنشد إصلاح الأوضاع التي ثبت بما لا يدع مجالاً للشك أنها بحاجة لإصلاحات جوهرية عاجلة وعميقة وليس رتوش سطحية تجميلية، وبدون ذلك فإن مخاطر حالة الانهيار المؤسسي والمالي قد يصعب تفاديها، وستدفع أثمانها الباهظة أجيال الحاضر والمستقبل.
محمد خالد عبد الله الغويل
رئيس حزب السلام والازدهار